
Predračun ali račun – kakšna je razlika? (2026)
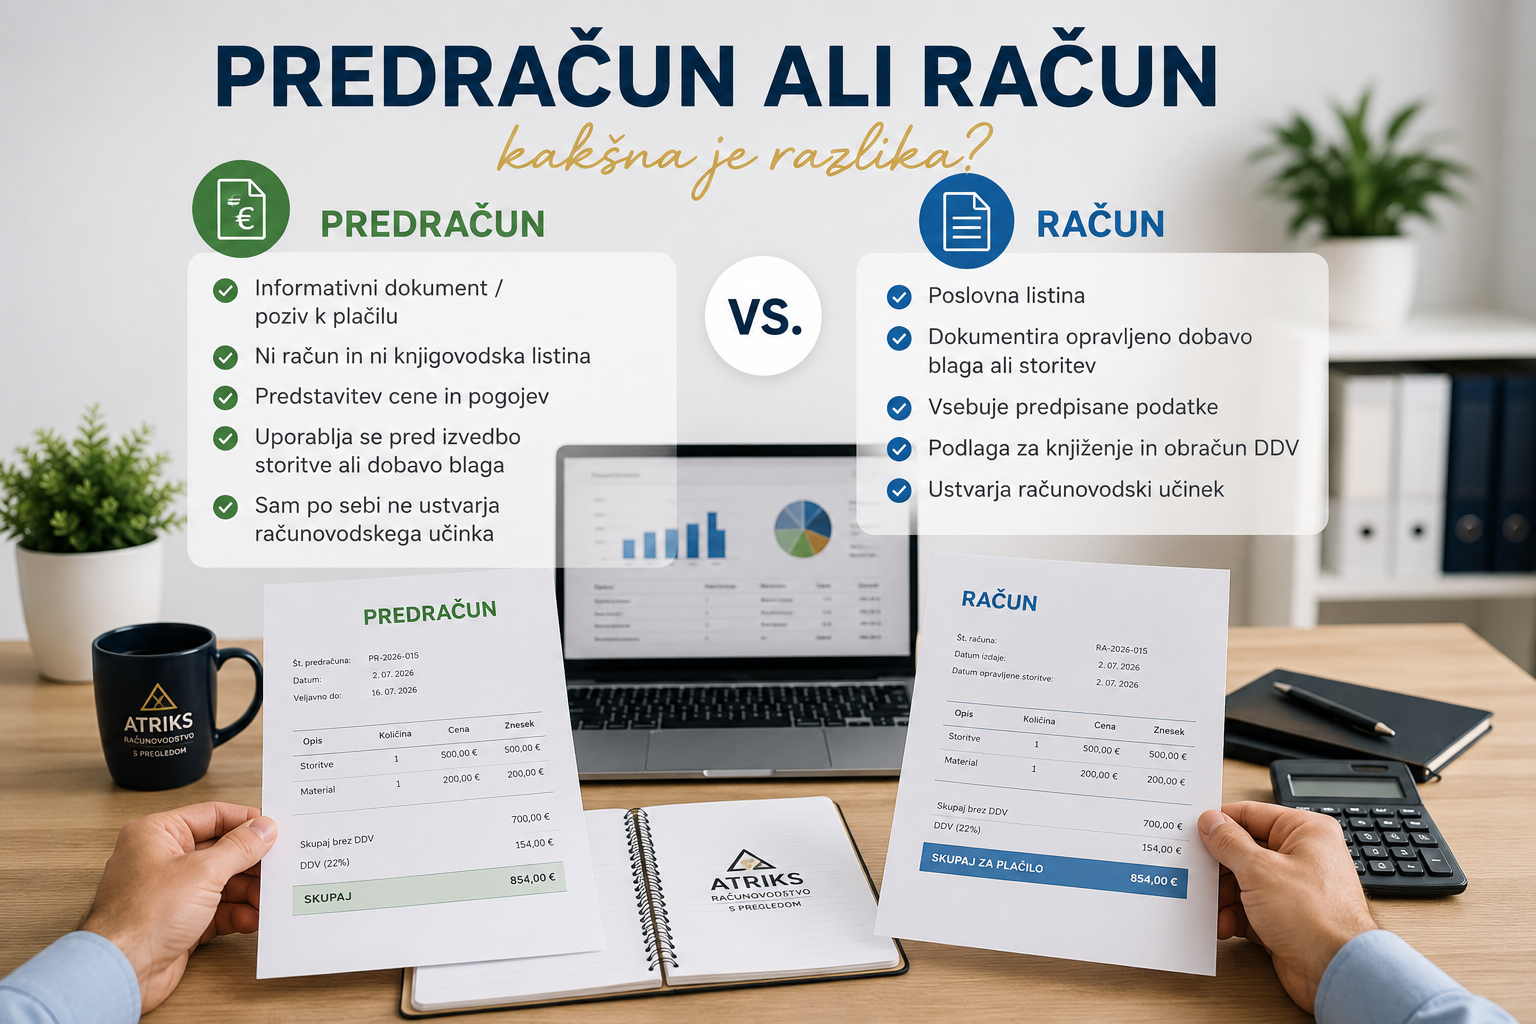
Predračun in račun nista enaka dokumenta. Predračun je praviloma informativni dokument oziroma poziv k plačilu in sam po sebi ni račun. Račun pa je poslovna listina, ki dokumentira opravljeno dobavo blaga ali storitev ter mora vsebovati predpisane podatke.
Po plačilu predračuna je treba glede na okoliščine posla pravilno urediti tudi račun oziroma dokumentacijo o prejetem predplačilu.
UVOD
Podjetniki se pri poslovanju pogosto srečujejo z vprašanjem, ali naj stranki izdajo predračun ali račun. Dokumenta sta si na prvi pogled podobna, vendar imata različen namen in različne posledice za poslovno dokumentacijo.
Pravilno razlikovanje je pomembno predvsem pri predplačilih, evidentiranju poslovnih dogodkov, DDV in komunikaciji s kupci. V nadaljevanju pojasnjujemo glavne razlike ter praktične primere uporabe.
Kaj je predračun?
Predračun je dokument, s katerim podjetje kupcu vnaprej predstavi znesek, opis blaga ali storitve ter podatke za plačilo. Pogosto se uporablja pred začetkom dela, pred dobavo blaga ali kadar podjetje zahteva plačilo vnaprej.
Predračun sam po sebi praviloma ni račun in se ne obravnava enako kot račun za že opravljen poslovni dogodek.
Kaj je račun?
Račun je poslovna listina, ki dokumentira dobavo blaga ali opravljeno storitev. Vsebovati mora predpisane podatke, pri DDV zavezancih pa je treba upoštevati tudi pravila
Zakona o davku na dodano vrednost.Račun je pomemben za pravilno evidentiranje poslovnega dogodka, računovodstvo in davčne evidence.
Predračun ali račun – glavne razlike
Glavna razlika med predračunom in računom je v njunem namenu. Predračun se praviloma uporablja pred plačilom oziroma pred izvedbo posla kot informativni dokument ali poziv k plačilu, račun pa dokumentira opravljeno dobavo blaga ali storitev oziroma drug poslovni dogodek v skladu z veljavnimi pravili.
Kaj se zgodi, ko kupec plača predračun?
Ko kupec plača predračun, je treba prejeto plačilo pravilno obravnavati glede na okoliščine posla. Pomembno je, ali je bila dobava blaga oziroma storitev že opravljena, ali gre za predplačilo ter kakšen je DDV status podjetja.Plačan predračun sam po sebi praviloma ne pomeni, da je poslovna dokumentacija zaključena.
Glede na konkretni primer je treba preveriti, kateri nadaljnji dokument je treba izdati in kako prejeto plačilo pravilno evidentirati.
Praktični primeri: kdaj izdati predračun in kdaj račun?
Primer 1: Plačilo storitve vnaprej
Podjetje se s stranko dogovori za izvedbo storitve in pred začetkom dela zahteva plačilo. Stranki pošlje predračun s podatki za plačilo.
Po prejemu plačila mora podjetje glede na okoliščine posla, čas izvedbe storitve in svoj DDV status pravilno urediti nadaljnjo dokumentacijo.
Primer 2: Storitev je že opravljena
Podjetje opravi dogovorjeno storitev za stranko. Ker je storitev že izvedena, podjetje izda račun v skladu z dogovorjenimi pogoji in veljavnimi pravili.
Predračun v takem primeru praviloma ni potreben, razen če je bil predhodno uporabljen kot informacija o ceni ali poziv k plačilu.
Primer 3: Naročilo blaga po predhodnem plačilu
Kupec naroči blago, podjetje pa pred odpremo zahteva plačilo. Kupcu pošlje predračun s podatki za plačilo.
Po prejemu plačila in izvedbi dobave je treba poslovni dogodek ustrezno dokumentirati ter izdati potrebne dokumente glede na okoliščine posla in davčni status podjetja.
Primer 4: Podjetje je zavezanec za DDV
Če je podjetje identificirano za namene DDV in prejme plačilo pred opravljeno dobavo blaga ali storitve, je treba posebej preveriti pravila glede nastanka obveznosti za obračun DDV in izdaje ustreznega dokumenta.
Obravnava je odvisna od konkretnega poslovnega dogodka, zato predračuna ni priporočljivo enačiti z računom ali računom za predplačilo.
Najpogostejše napake pri predračunih in računih
Kratek odgovor: predračun ali račun?
Predračun uporabite predvsem takrat, ko želite kupcu pred izvedbo posla predstaviti znesek in podatke za plačilo. Račun pa izdate za dokumentiranje opravljene dobave blaga ali storitve oziroma v drugih primerih, ko to zahtevajo veljavna pravila.
Če kupec predračun plača vnaprej, je treba posebej preveriti pravilno obravnavo predplačila, DDV in nadaljnje dokumentacije.
Pogosta vprašanja o predračunih in računih
Ali je predračun enako kot račun?
Ne. Predračun in račun imata različen namen. Predračun se praviloma uporablja pred izvedbo posla kot informativni dokument ali poziv k plačilu, račun pa dokumentira poslovni dogodek v skladu z veljavnimi pravili.
Ali se predračun knjiži?
Predračun se praviloma ne knjiži kot račun, saj sam po sebi ne dokumentira že opravljenega poslovnega dogodka. Po prejemu plačila pa je treba preveriti pravilno evidentiranje predplačila in nadaljnjo dokumentacijo.
Ali moram po plačilu predračuna izdati račun?
Po plačilu predračuna je treba nadaljnjo dokumentacijo urediti glede na konkretni poslovni dogodek, čas dobave blaga ali izvedbe storitve ter DDV status podjetja.
Pri predplačilih lahko veljajo posebna pravila, zato predračuna ni priporočljivo obravnavati kot končni račun.
Ali predračun vsebuje DDV?
Predračun lahko prikazuje informativni izračun zneska in DDV, vendar sam prikaz DDV na predračunu še ne pomeni nujno enake davčne obravnave kot pri računu.
Pri prejetem predplačilu je treba upoštevati veljavna pravila DDV.
Kako vam lahko pomaga ATRIKS?
Pravilna izdaja poslovnih dokumentov je pomembna za urejeno računovodstvo, pregledno poslovanje in pravilno davčno obravnavo.
Pri ATRIKS-u podjetnikom pomagamo pri računovodstvu, urejanju poslovne dokumentacije ter vprašanjih, povezanih z računi, predplačili in vsakodnevnim poslovanjem.
Potrebujete pomoč pri računih in poslovni dokumentaciji?
Če niste prepričani, kateri dokument izdati ali kako pravilno urediti poslovno dokumentacijo, nam pošljite povpraševanje. Skupaj bomo preverili vaš primer in poiskali ustrezno rešitev za vaše podjetje.
Preberite tudi
Zaključek
Predračun in račun imata različna namena, zato ju pri poslovanju ni priporočljivo enačiti. Predračun se praviloma uporablja pred izvedbo posla kot informacija o znesku ali poziv k plačilu, račun pa dokumentira poslovni dogodek v skladu z veljavnimi pravili.
Posebna pozornost je potrebna pri predplačilih in DDV, saj je pravilna obravnava odvisna od okoliščin konkretnega posla. Urejena poslovna dokumentacija zmanjšuje možnost napak ter prispeva k preglednejšemu in varnejšemu poslovanju.