
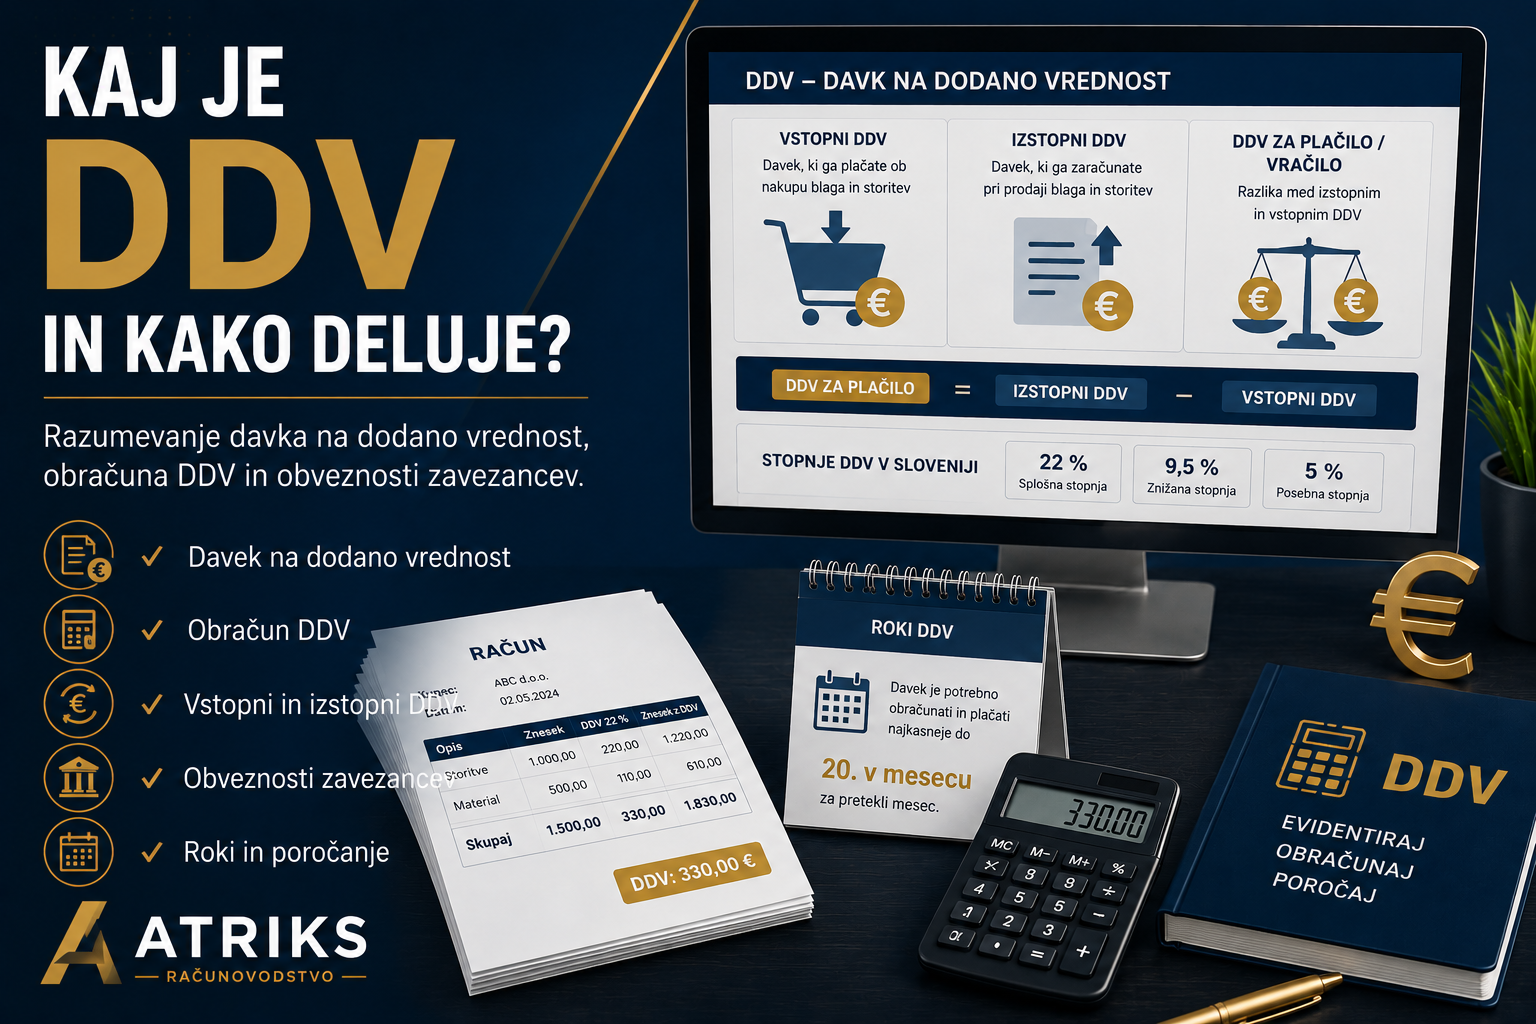
Kaj je DDV in kako deluje?
Uvod
DDV oziroma davek na dodano vrednost je eden najpomembnejših davkov v Sloveniji i
n Evropski uniji. Z njim se sreča skoraj vsak podjetnik, saj vpliva na izdajanje računov,
obračunavanje davkov in poročanje finančni upravi.
Razumevanje osnov DDV je pomembno za pravilno poslovanje in izpolnjevanje davčnih obveznosti.
Kaj je DDV?
DDV je posredni davek na potrošnjo, ki ga plača končni kupec izdelka ali storitve.
Podjetja DDV obračunajo na svojih računih, nato pa ga odvedejo državi.
Čeprav DDV zaračuna podjetje, dejansko breme davka nosi končni potrošnik.
Kdo je zavezanec za DDV?
Zavezanec za DDV je podjetje ali samostojni podjetnik, ki je vpisan v sistem DDV.
V Sloveniji je vstop v sistem DDV obvezen, ko podjetje preseže zakonsko določen prag obdavčljivega prometa.
V nekaterih primerih se lahko podjetnik v sistem DDV vključi tudi prostovoljno.
Kaj sta vstopni in izstopni DDV?
Pri poslovanju ločimo:
Vstopni DDV
To je DDV, ki ga podjetje plača pri nakupu blaga ali storitev.
Primer:
Podjetje kupi računalnik za 1.220 EUR.
Od tega je 220 EUR DDV.
Izstopni DDV
To je DDV, ki ga podjetje zaračuna svojim kupcem.
Primer:
Podjetje izda račun za storitev v višini 1.220 EUR.
Od tega znaša 220 EUR DDV.
Kako se izračuna DDV za plačilo?
Podjetje državi praviloma plača razliko med izstopnim in vstopnim DDV.
Formula:
DDV za plačilo = Izstopni DDV − Vstopni DDV
Če je vstopni DDV višji od izstopnega, lahko nastane presežek za vračilo ali prenos v naslednje obdobje.
Stopnje DDV v Sloveniji
Trenutno se v Sloveniji uporabljajo različne stopnje DDV.
Najpogostejše so:
-22 % splošna stopnja,
-9,5 % znižana stopnja,posebne stopnje za določene primere po zakonodaji.
Pravilna uporaba stopnje je pomembna za pravilen obračun davka.
Kaj mora vsebovati račun z DDV?
Račun mora poleg običajnih podatkov vsebovati tudi:
-davčno številko izdajatelja,
-DDV številko (če je zavezanec za DDV),
-davčno osnovo,
-uporabljeno stopnjo DDV,
-znesek DDV,
-skupni znesek za plačilo.
Nepravilno izdan račun lahko povzroči davčne zaplete.
Obračun DDV
DDV zavezanci morajo redno oddajati obračune davčnemu organu.
Pri tem poročajo:
-izstopni DDV,
-vstopni DDV,
-znesek DDV za plačilo ali vračilo.
Pomembno je pravočasno oddajanje obračunov in plačevanje obveznosti.
Prednosti in slabosti sistema DDV
Prednosti
-možnost odbitka vstopnega DDV,
-večja kredibilnost podjetja,
-lažje poslovanje z večjimi poslovnimi partnerji.
Slabosti
-več administracije,
-dodatno poročanje,
-potreba po natančnem vodenju evidenc.
Najpogostejše napake
Podjetniki pogosto naredijo naslednje napake:
-napačna stopnja DDV,
-nepravilno izdan račun,
-zamujeni obračuni,
-nepravilno uveljavljanje odbitka DDV.
Zato je priporočljivo redno spremljanje zakonodaje in sodelovanje z računovodskim servisom.
Zaključek
DDV je pomemben del poslovanja podjetij in samostojnih podjetnikov. Razumevanje
vstopnega in izstopnega DDV, pravilnega obračuna ter pravočasnega poročanja
pomaga preprečevati napake in zagotavlja skladnost z davčno zakonodajo.
Potrebujete pomoč?
V računovodskem servisu ATRIKS podjetnikom pomagamo pri obračunu DDV, pripravi
davčnih obračunov in spremljanju davčnih obveznosti za varno in učinkovito
poslovanje.